Du willst einschätzen, wann Mieten unter Zinsdruck wirklich kippen – nicht irgendwann, sondern konkret für deinen Haushalt oder dein Objekt. Hier bekommst du klare Prüfpunkte, mit denen du Risiko, Zeitfenster und Handlungsoptionen einordnest. So siehst du rasch, ob Anpassungen nötig sind oder ob Entspannung wahrscheinlicher ist.
Die Kernpunkte auf einen Blick
- Liegt deine Mietbelastungsquote dauerhaft über 35 %, prüfe sofort, welche Kosten du anpassen oder verhandeln kannst.
- Endet in den nächsten 12–18 Monaten eine Zinsbindung, kalkuliere die Anschlussrate – das kann Neuvertragsmieten in angespannten Lagen antreiben.
- Sehr niedriger Leerstand im Viertel plus steigender Mietspiegel erhöht die Wahrscheinlichkeit, dass Neuvermietungen teurer werden.
- Deutlich gestiegene Heiz- und Betriebskosten können die Tragfähigkeit kippen, auch wenn die Nettokaltmiete konstant bleibt.
- Modernisierungen rechnen sich nur, wenn Warmmiete und lokale Vergleichswerte die Haushaltsgrenzen nicht übersteigen.
Warum die Debatte jetzt aufkommt
Seit dem Zinsanstieg rücken Renditeerwartungen, Finanzierungskosten und knapper Wohnraum enger zusammen – das treibt Mieten insbesondere bei Neuvertragsniveaus. Regionale Nachfragestrukturen verschärfen die Dynamik zusätzlich; ein Blick auf lokale Märkte hilft, Preisbildung realistisch einzuordnen (Kontext zur regionalen Marktentwicklung und wie lokale Nachfragestrukturen Preisbildung beeinflussen: Beispiel regionaler Nachfragekontext).
Grundlagen: Was Mieten wirklich antreibt
Mieten bewegen sich nicht zufällig. Drei Kräfte wirken zusammen: Finanzierungskosten der Vermieter (Zinsen), Renditeerwartungen im Wettbewerb um Anlagekapital und die Marktlage aus Angebot und Nachfrage. Steigen die Finanzierungszinsen, erhöhen sich die laufenden Kosten neuer oder variabel verzinster Kredite. Parallel orientieren sich Investoren an Zielrenditen; wenn sichere Alternativen (z. B. Anleihen) mehr abwerfen, müssen Immobilienerträge mithalten – sonst fließt Kapital ab, das den Neubau bremst. Auf der Nachfrageseite drücken Bevölkerungszuzug, geringe Leerstandsquoten und stagnierender Neubau die verfügbare Fläche pro Haushalt, was Angebotsengpässe verschärft.
Für die Mietpraxis ergeben sich daraus zwei zentrale Brücken: Erstens schlagen Zinsanstiege nicht 1:1 auf Bestandsmieten durch, aber sie wirken über Neuvertragsmieten, Modernisierungen und verlangsamten Bau. Zweitens begrenzen rechtliche Rahmen (Mietspiegel, Kappungsgrenzen, Index- und Staffelmietlogiken) die Geschwindigkeit – nicht aber das Niveau, wenn Engpässe anhalten.
Die Kennzahlen, die du kennen solltest
- Mietbelastungsquote: Anteil der Warmmiete am Nettohaushaltseinkommen. Ab etwa einem Drittel wird es angespannt; ab 40 % steigt das Risiko, dass andere Fixkosten gedrückt werden müssen.
- Bruttomietrendite: Jahreskaltmiete geteilt durch Kaufpreis. Liegt sie unter Finanzierungskosten zuzüglich Bewirtschaftung, entsteht Druck – oft Vorbote für Anhebungen bei Neuvermietung.
- Leerstandsquote im lokalen Markt: Sehr niedrige Werte signalisieren schwächere Verhandlungsposition für Mieter und steigende Neuvertragsmieten.
- Nebenkosten (vor allem Heizkosten): Auch ohne Kaltmietsprung kann die Warmmiete kippen. Detaillierte Abrechnungsfragen und praktische Hinweise für Mieter findest du im Mieter Magazin.
Wie Zinsen, Rendite und Nutzungstypen zusammenhängen
Ob eine Miete steigt, hängt auch von der Objektart und deren Renditeanforderung ab. Spezialnutzungen, aber auch einfache Bestandswohnungen folgen unterschiedlichen Kalkulationslogiken. Eine exemplarische Einordnung, wie Nutzungstypen differierende Zielrenditen und Betriebskostenprofile mitbringen, findest du in dieser praxisnahen Betrachtung. Für Wohnobjekte gilt: Steigen Zinsen schneller als die erzielbaren Mieten, verengt sich der Spielraum für Käufer – das dämpft Transaktionen und Neubau und erhöht Druck auf Neuvertragsmieten in knappen Lagen.
Merke für die Entscheidungsphase: Prüfe stets im Duo – lokale Knappheit (Mietspiegeltrend, Leerstand, Bautätigkeit) plus Finanzierungskosten (Bankangebote, Zinsbindung im Bestand). Erst das Zusammenspiel erklärt, ob Mieten kurzfristig anziehen oder ob Entspannung plausibel wird.
Prüfen und handeln: Was Mieter und Vermieter jetzt tun können
Starte mit klaren Zahlen statt Gefühl: Lege aktuelle Bruttomiete (Kaltmiete + Nebenkosten), Haushaltsnettoeinkommen und Vertrags-/Finanzierungsdaten bereit. So erkennst du, ob die Miete kurzfristig kippen kann – und wo du gegensteuern solltest.
- Mietbelastungsquote berechnen: Bruttomiete ÷ Nettohaushaltseinkommen. Dokumentiere das Ergebnis schriftlich und wiederhole die Rechnung nach jeder Miet- oder Nebenkostenänderung.
- Nebenkosten aktiv managen: Zählerstände monatlich notieren, Abschläge mit dem Vorjahr abgleichen, Wartungsintervalle der Anlage prüfen – kleine Korrekturen vermeiden große Nachzahlungen.
- Zins- und Renditedruck einschätzen (Vermieter): Effektivzins, Restschuld, Zinsbindung und Bruttomietrendite (Jahreskaltmiete ÷ Kaufpreis) notieren. Szenario bauen: +1 Prozentpunkt Zins – bleibt die Kalkulation tragfähig?
- Marktreferenz prüfen: Mietspiegel/vergleichbare Angebote heranziehen und dokumentieren, ob die aktuelle Miete darüber, darunter oder im Korridor liegt.
Tipp: Erstelle eine 12‑Monats‑Übersicht (Monatsnetto, Kaltmiete, Nebenkosten, Bruttomiete, Quote) und setze einen festen Grenzwert; ab Überschreitung startest du Verhandlung oder Kostencheck.
| Indikator | Richtwert/Signal | Sofortmaßnahme |
|---|---|---|
| Mietbelastungsquote | steigt mehrere Monate in Folge | Abschläge prüfen, Nebenkosten senken, Alternativangebote sondieren |
| Finanzierungszins (Vermieter) | Zinsbindung < 18 Monate | Anschlusskonditionen anfragen, Tilgung/Rate simulieren |
| Bruttomietrendite | deutlich unter Objektumfeld | Kostenstruktur durchgehen, Instandhaltung planen statt aufschieben |
| Neben-/Heizkosten | ungewöhnliche Sprünge | Verbrauch prüfen, Ableseprotokolle sichern |
Methodenhinweis zum Umgang mit Daten: Wenn du Vergleichszahlen sammelst, prüfe, wie sie erhoben wurden und ob Filter (Zeitraum, Region, Datensatzqualität) konsistent sind – ähnlich wie bei der Auswertung von Traffic-Daten im Web. Ein kurzer Blick auf Geräteeinflüsse und Messlogik kann Ausreißer erklären. Lies dazu den kompakten Hinweis unter Besucherzähler-Genauigkeit.
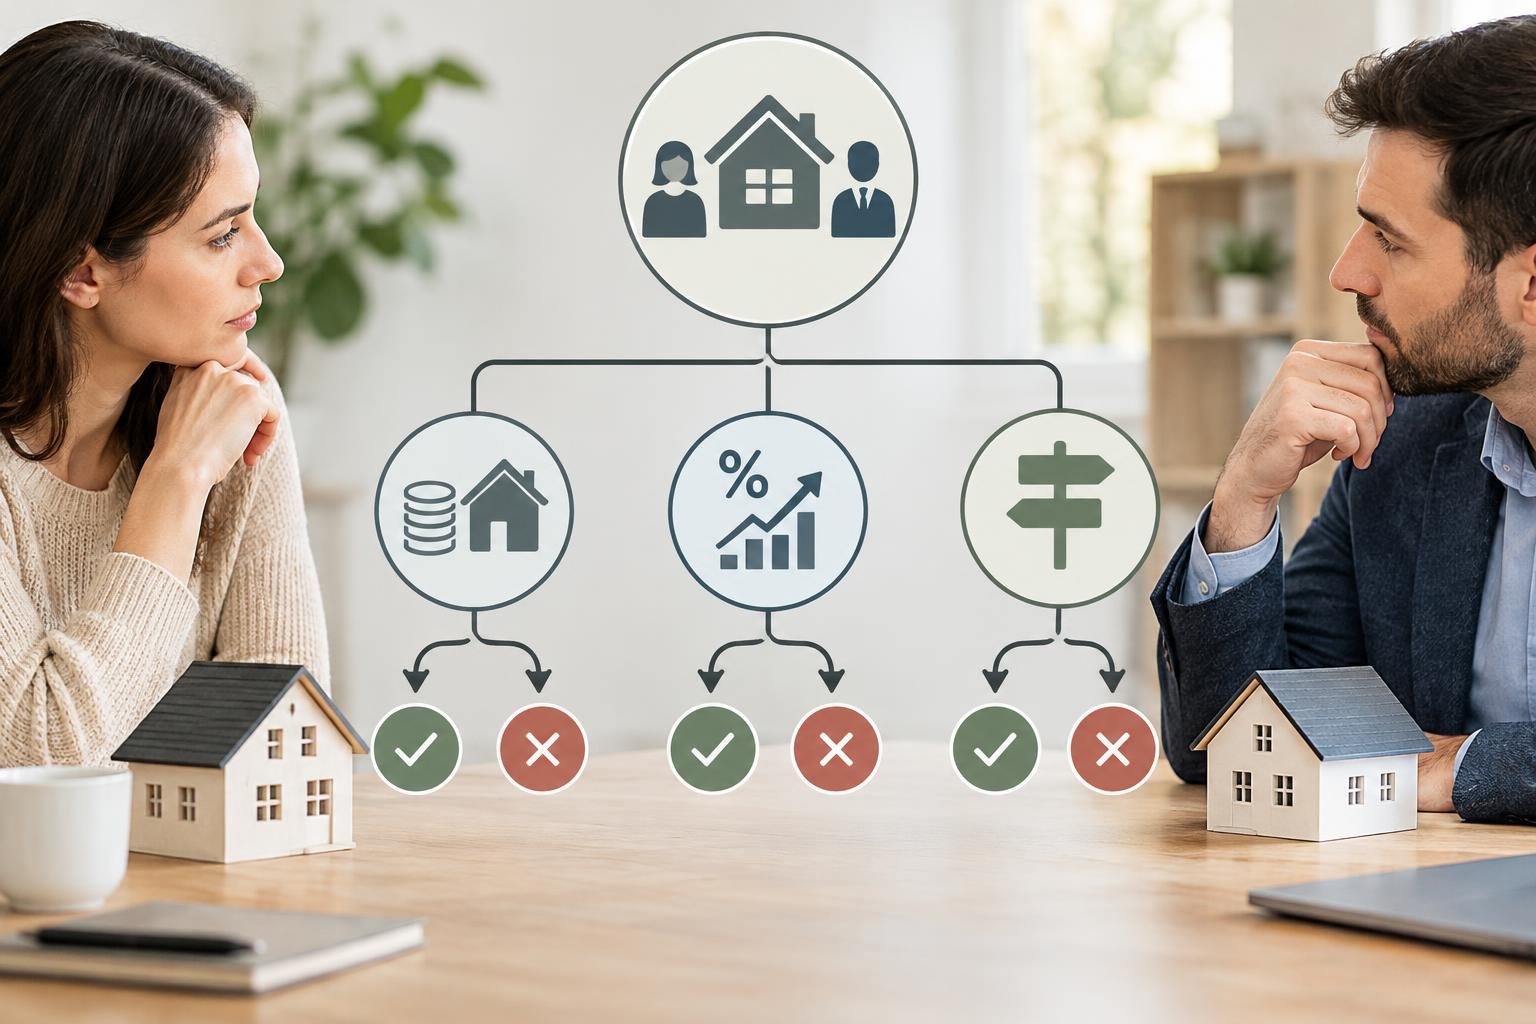
Visualisiere deine Entscheidung: Markiere Ampelfarben in deiner Übersicht – Stabil: Entwicklung ruhig; Beobachten: Quote steigt, Zinsbindung läuft aus; Handeln: Gespräch suchen, Alternativen prüfen.
Häufiger Fehler: Nur die nominale Miethöhe betrachten und Nebenkosten, Haushaltsgröße oder Einkommensentwicklung außer Acht lassen.
So vermeidest du ihn: Sofortmaßnahme: Mietbelastungsquote berechnen (Bruttomiete inklusive Nebenkosten geteilt durch Nettohaushaltseinkommen) und mit lokalen Medianwerten vergleichen.
Kurzcheck-Entscheidungsbaum (zum Ausfüllen)
- Mietbelastung jetzt: Bruttomiete €____ ÷ Netto €____ = ____ %. Ampel setzen.
- Zins-/Kosten-Ausblick 6–12 Monate: Zinsbindung endet am ____; erwartete Rate/Abschläge +€____. Ampel anpassen.
- Optionen testen: Alternative Wohnung: €____ Bruttomiete; Verhandlungsspielraum: €____; monatliche Entlastung: €____. Entscheidung: bleiben / verhandeln / wechseln.
Praxis-Nachbereitung: Lege eine Erinnerung in 90 Tagen an, um die Zahlen zu aktualisieren. So erkennst du Trends früh – bevor die nächste Anpassung kommt.
FAQ: Kurz beantwortet — und wie du jetzt konkret vorgehst
Ab wann gilt eine Wohnung als akut riskant?
Sobald die Mietbelastungsquote dauerhaft über 35–40 % liegt oder variable Kreditkosten (bei vermieteten Objekten) deutlich steigen, ist das ein Warnsignal. Kombiniert mit sinkendem Haushaltseinkommen oder stark erhöhten Nebenkosten wird es schnell kritisch.
Welche Indikatoren sollte ich monatlich tracken?
- Mietbelastungsquote: Bruttomiete inkl. Heizkosten ÷ Haushaltsnetto.
- Zinsumfeld: aktuelle Finanzierungszinsen im Vergleich zu deinem Vertragszins.
- Lokaler Mietspiegel-Trend und Leerstandsquote im Stadtteil.
- Abrechnungen für Heiz- und Betriebskosten, besonders bei alten Anlagen.
Ich bekomme eine Mieterhöhung – was ist ein schneller Realitätscheck?
Prüfe: Liegt die neue Nettokaltmiete im Korridor des geltenden Mietspiegels? Hebt die Anpassung deine Quote über 35 %? Gibt es Modernisierungskosten, die als Umlage ausgewiesen und formal korrekt begründet wurden?
Wie können Vermieter Renditedruck fair abfedern?
Transparente Staffelmieten mit klaren Kappungen, rechtssichere Index- oder Mietspiegelbezüge, frühzeitige Kommunikation zu Nebenkosten und ein Wartungsplan für energieintensive Anlagen helfen, Ausfälle und Leerstand zu vermeiden.
Wann lohnt ein Wohnungswechsel statt Nachverhandlung?
Wenn nach Verhandlung und Spartest die Quote über 40 % bleibt und innerhalb von 12 Monaten keine Entlastung realistisch ist, solltest du Alternativen prüfen.
Schluss: Dein nächster Schritt in drei Moves
- Zahlen sortieren: Nettogehalt, Brutto(gesamt)miete, aktueller Vertragszins, erwartete Nebenkosten – heute eintragen.
- Risikoampel setzen: Unter 30 % stabil, 30–35 % angespannt, ab 35 % kritisch, ab 40 % sehr kritisch; parallel Zins- und Nebenkostenpfad für die nächsten 12 Monate schätzen.
- Handeln: Bei Anspannung verhandeln, Energie- und Abrechnungscheck starten, Einnahmen prüfen; bei starker Anspannung Ausgabenplan straffen, Beratung einholen und Alternativen screenen.
Tipp für Verwalter: Wenn du Vergleichsdaten für Portale und Tabellen sauber präsentieren willst, helfen klare Strukturen und performante Seiten – ein Einstieg sind diese Hinweise zur Darstellung und Performance: Praxis-Check Website-Design.